5.4 静态优化

5.4.1 无约束的静态优化

我们首先给出无约束的静态优化的定义及相关概念。

定义 5.4.1 (无约束的静态优化) 设开集Ω⊆Rn非空,f:Ω→R为目标函数,无约束的静态优化问题是指求解maxx∈Ωf(x)。

定义 5.4.2 (最大值点、极大值点、驻点、临界点) 称x∗∈Ω为(全局)最大值点,若∀x∈Ω,成立f(x∗)≥f(x)。

称x∗∈Ω为极大值点,若∃δ>0使得∀x∈B(x∗,δ),成立f(x∗)≥f(x)。

称x∈Ω为驻点或临界点,若f在x处可微且∇f(x)=0。

为了求解无约束优化问题,我们需要借助以下定理。这些定理涉及函数的梯度,故称为一阶条件。

定理 5.4.3 (一阶必要条件) 设f在x∗处可微,若x∗∈Ω为f的极大值点(或最大值点),则x∗为f的驻点。

定理 5.4.4 (一阶充分条件) 设f在Ω上凹且可微,x∗∈Ω为f的最大值点当且仅当x∗为f的驻点。

证明 必要性:设x∗为最大值点(或极大值点),则∃δ>0使得 (1)f(x)−f(x∗)≤0,∀x∈B(x∗,δ) 因f在x∗可微,设x=x∗+tv(其中t>0、v=∇f(x∗)∥∇f(x∗)∥),考虑f沿v的方向导数,有 (2)∥∇f(x∗)∥=∇f(x∗)⋅v=∂f∂v(x∗)=limt→0+f(x∗+tv)−f(x∗)t≤0⟹∇f(x∗)=0

充分性:由f在Ω上凹且可微,知 (3)f(x)≤f(x∗)+∇f(x∗)⋅(x−x∗)=f(x∗),∀x∈Ω 故x∗为最大值点。 ◻

除了利用函数的梯度以外,我们还可以利用函数的Hesse矩阵来求解无约束优化问题,故称为二阶条件。

定理 5.4.5 (二阶必要条件) 设f在Ω上二阶连续可微,x∗∈Ω为f的极大值点,则x∗为f的驻点,且Hf(x∗)半负定。

证明 由于f在Ω上二阶连续可微,设δ>0,考虑x∗的邻域B(x∗,δ),由Taylor公式可得 (4)f(x)=f(x∗)+∇f(x∗)⋅(x−x∗)+12(x−x∗)THf(ξ)(x−x∗),ξ∈B(x∗,∥x−x∗∥) 由一阶必要条件可得∇f(x∗)=0。

令x=x∗+tv(其中t>0、v∈Rn满足∥v∥=1),利用极大值点条件f(x)≤f(x∗),上式可改写为 (5)vTHf(ξ)v≤0,ξ∈B(x∗,t), ∀v∈Rn, ∥v∥=1 令t→0+得到vTHf(x∗)v≤0;由于v任意,故Hf(x∗)半负定。 ◻

定理 5.4.6 (二阶充分条件) 设f在Ω上二阶连续可微,x∗∈Ω为f的驻点,则当Hf(x∗)负定时,x∗为f的极大值点。

证明 由于f在Ω上二阶连续可微,故∃δ>0使得Hf(x)在B(x∗,δ)内保持负定3。由Taylor公式可得 (6)f(x)=f(x∗)+∇f(x∗)⋅(x−x∗)+12(x−x∗)THf(ξ)(x−x∗),ξ∈B(x∗,∥x−x∗∥) 利用驻点条件可得∇f(x∗)=0;且由于Hf(ξ)负定,故当x≠x∗时,有(x−x∗)THf(ξ)(x−x∗)<0,从而 (7)f(x)<f(x∗),∀x∈B(x∗,δ), x≠x∗ 故x∗为极大值点。 ◻

对于带参数的无约束优化问题,我们有以下结论。

定理 5.4.7 (包络定理) 设f:Ω×Rk→R,定义f∗:Rk→R为f∗(r):=maxx∈Ωf(x,r),且∀r∈Rk,∃x∗(r)∈Ω使得f∗(r)=f(x∗(r),r)。若f在(x∗(r),r)处对r可微,且x∗(r)为内点,则有 (8)∂f∗∂rj(r)=∂f∂rj(x∗(r),r),j=1,2,⋯,k

证明 考虑一个简单的情形:认为x∗在r处可微4,由链式法则可得 (9)∂f∗∂r(r)=∂f∂x(x∗(r),r)∂x∗∂r(r)+∂f∂r(x∗(r),r)=∇xf(x∗(r),r)⋅∂x∗∂r(r)+∂f∂r(x∗(r),r) 由一阶必要条件可得∇xf(x∗(r),r)=0,故上式右端第一项为零,得证。 ◻

5.4.2 带等式约束的静态优化

定义 5.4.8 (带等式约束的静态优化) 设开集Ω⊆Rn非空,f,gi:Ω→R,i=1,2,⋯,m。带等式约束的静态优化问题是指求解 (10)maxx∈Ωf(x)s.t.gi(x)=0,i=1,2,⋯,m. 其中S={x∈Ω∣g(x)=0}称为可行域(其元素称为可行解)。

同样地,我们也可以借助一阶必要条件来求解带等式约束的静态优化问题。

定理 5.4.9 (一阶必要条件) 设f,gi在Ω上可微,且{∇gi(x∗)}i=1m线性无关,若x∗∈Ω为S的内点(以下简称内点x∗∈S)且为带等式约束的最大值点,则存在唯一的λi∈R,i=1,2,⋯,m使得 (11)∇f(x∗)=∑i=1mλi∇gi(x∗)=[∂g∂x(x∗)]Tλ

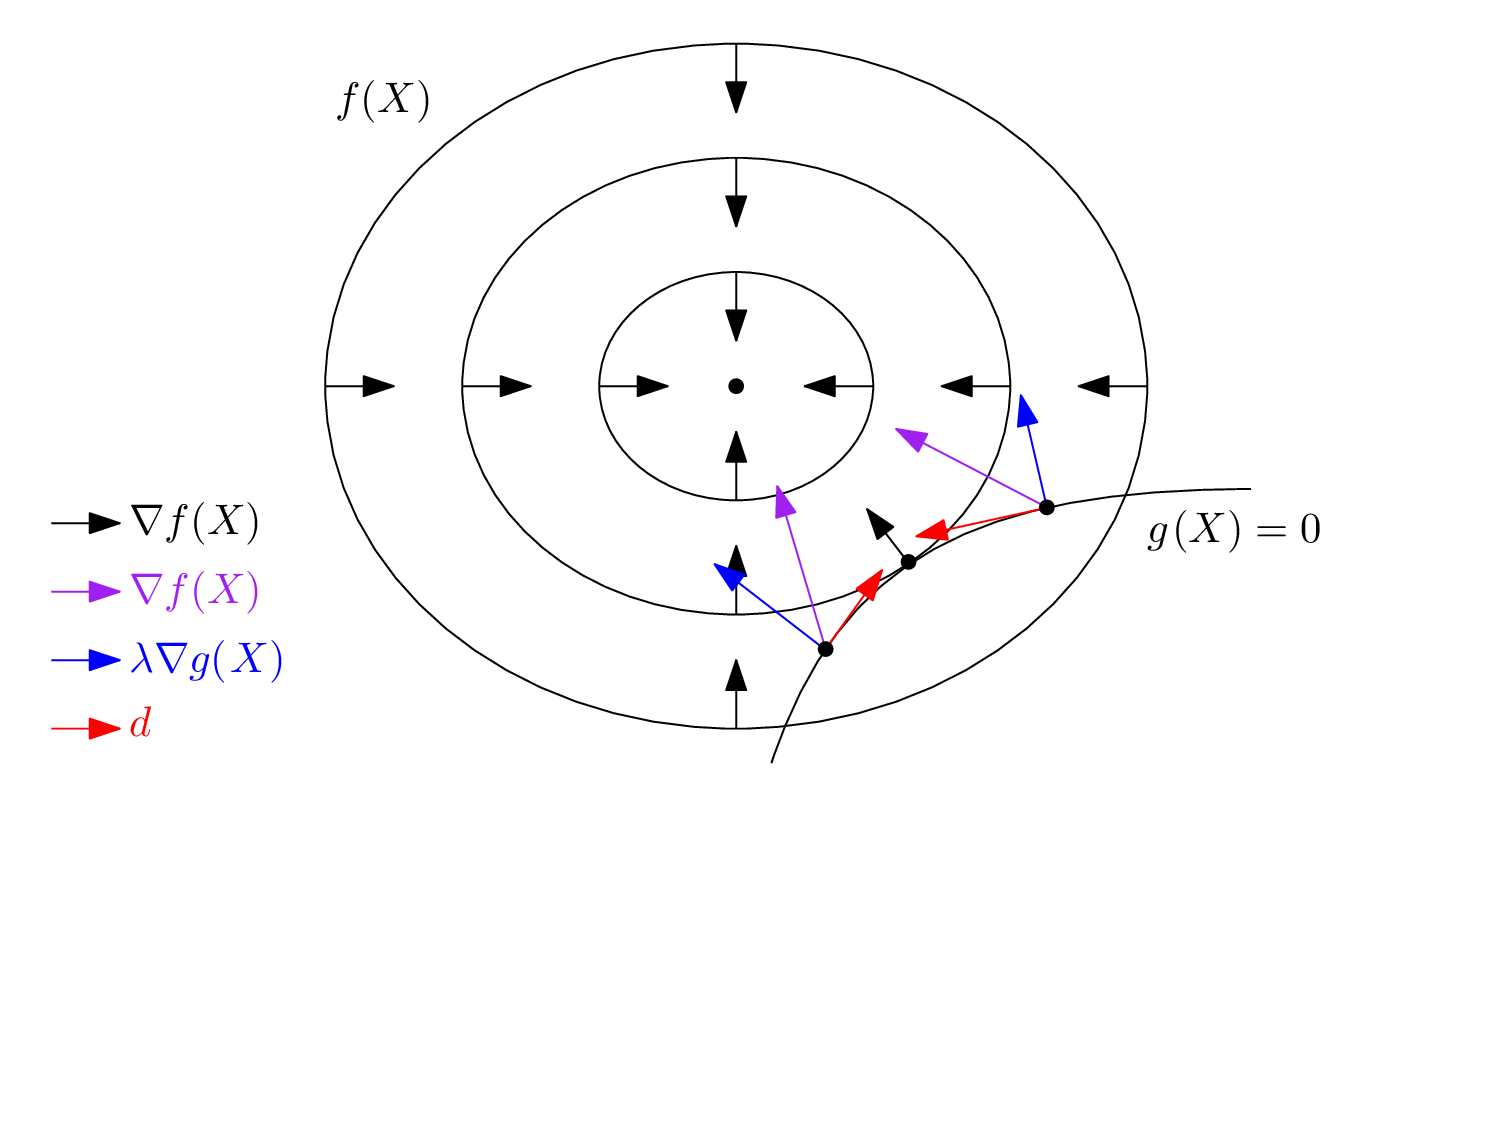
一阶必要条件的几何意义是:在最大值点处,目标函数f(x)的等值线与约束曲面g(x)=0的等值线相切。

PIC

图 5.4.1: 如果上升方向∇f(x)与约束曲面的法向λ∇gi(x)不共线,则约束曲面的切平面存在可行方向d使得f增大。

证明 记u=(x1,x2,⋯,xm)T、v=(xm+1,xm+2,⋯,xn)T。由于{∇gi(x∗)}i=1m线性无关,对于曲面g(x)=g(u,v)=0,由隐函数定理可得存在内点x∗的邻域U⊆S、h∈C1使得u=h(v),且有 (12)∂h∂v=−(∂g∂u)−1∂g∂v 简而言之,在邻域U内,约束曲面可表示为前m个变量关于后n−m个变量的函数,n−m称为曲面的维度。

此时带等式约束的静态优化转换为无约束静态优化。记F(v)=f(h(v),v),根据一阶必要条件,有 (13)∂F∂v=∂f∂u∂h∂v+∂f∂v=−∂f∂u(∂g∂u)−1∂g∂v+∂f∂v=0 记λT=∂f∂u(∂g∂u)−1,则 (14)∂f∂u=λT∂g∂u,∂f∂v=λT∂g∂v⟹∂f∂x=λT∂g∂x⟹∇f=(∂g∂x)Tλ ◻

一阶必要条件的重要推论是Lagrange乘子法。

定理 5.4.10 (一阶必要条件) 设f,gi在Ω上可微,且{∇gi(x∗)}i=1m线性无关,定义Lagrange函数L:Ω×Rm→R为 (15)L(x,λ):=f(x)−∑i=1nλigi(x)=f(x)−λ⋅g(x) 若内点x∗∈S为带等式约束的最大值点,则∃λ∗∈Rm使得(x∗,λ∗)为L的驻点,即∇L(x∗,λ∗)=0。由于∇λL(x∗,λ∗)=−g(x∗)=0自然成立,故驻点条件可简记为∇xL(x∗,λ∗)=0。

同样地,如果函数f,gi满足一定的性质,我们也可以给出一阶充分条件。

定理 5.4.11 (一阶充分条件) 设(x∗,λ∗)满足一阶必要条件,且L(x,λ∗)关于x∈S凹,则内点x∗∈S为带等式约束的最大值点。

证明 由L(x,λ∗)关于x∈S凹,知 (16)f(x)=L(x,λ∗)≤L(x∗,λ∗)+∇xL(x∗,λ∗)⋅(x−x∗)=L(x∗,λ∗)=f(x∗),∀x∈S 即内点x∗∈S为带等式约束的最大值点。 ◻

若想仅通过f,gi的性质给出一阶充分条件,需要∀λ∈Rm都有L(x,λ)关于x∈Ω凹,此时不难发现:

定理 5.4.12 设f在Ω上可微且凹,gi为线性函数,且(x∗,λ∗)满足一阶必要条件,则内点x∗∈S为带等式约束的最大值点。

为了给出二阶条件,我们需要先定义约束曲面的切空间。

定义 5.4.13 (切空间) 曲面g(x)=0在x∗处的切空间为Tg(x∗):={d∈Rn∣∇gi(x∗)⋅d=0, i=1,2,⋯,m}。

定理 5.4.14 Tg(x∗)=C(∂x∂v(v∗)),其中C表示列空间,v∗满足x∗=(h(v∗),v∗)。

证明 注意到 (17)∂g∂x(x∗)∂x∂v(v∗)=∂g∂u(x∗)∂h∂v(v∗)+∂g∂v(x∗)=0 故∀d∈C(∂x∂v(v∗)),都有∂g∂x(x∗)d=0,即C(∂x∂v(v∗))⊆Tg(x∗)。

另一方面,由于{∇gi(x∗)}i=1m线性无关,故rank(∂g∂x(x∗))=m,从而dim⁡(Tg(x∗))=n−m。

又由于∂x∂v(v∗)的下(n−m)×(n−m)子矩阵为单位矩阵,故rank(∂x∂v(v∗))=n−m。

综上可得dim⁡(C(∂x∂v(v∗)))=rank(∂x∂v(v∗))=dim⁡(Tg(x∗)),从而Tg(x∗)=C(∂x∂v(v∗))。 ◻

设A为n阶对称矩阵。由于Tg(x∗)=C(∂x∂v(v∗)),故A在切空间Tg(x∗)上半负定等价于 (18)dT[∂x∂v(v∗)]TA[∂x∂v(v∗)]⏟为 n−m 阶半负定矩阵d≤0,∀d∈Rn−m;∂x∂v(v∗)=(−(∂g∂u(x∗))−1∂g∂v(x∗)In−m) 其余情况(半正定、负定、正定、不定)类同。

定理 5.4.15 (二阶必要条件) 设f,gi在Ω上二阶连续可微,L(x,λ):=f(x)−λ⋅g(x)。若内点x∗∈S为f限制在g(x)=0上的极大值点,则∃λ∗∈Rm使得(x∗,λ∗)为L的驻点,且HxL(x∗,λ∗)在切空间Tg(x∗)上半负定。

证明 将约束曲面表示为u=h(v)。令x(v)=x(v∗+td)(其中t>0、d∈Rn−m满足∥d∥=1),由∂x∂v的连续性可得其在邻域上有界(∃M,δ>0使得‖∂x∂v(η)‖≤M在η∈B(v∗,δ)内恒成立);再由Taylor公式可得 (19)x−x∗=t∂x∂v(η)d,η∈B(v∗,t)⟹∥x−x∗∥≤tM 由于L在Ω上二阶连续可微,设δ>0、λ∗∈Rm,考虑x∗的邻域B(x∗,δ),由Taylor公式可得 (20)L(x,λ∗)=L(x∗,λ∗)+∇xL(x∗,λ∗)⋅(x−x∗)+12(x−x∗)THxL(ξ,λ∗)(x−x∗),ξ∈B(x∗,tM) 由一阶必要条件可得∇xL(x∗,λ∗)=0。

利用极大值点条件f(x)=L(x,λ∗)≤L(x∗,λ∗)=f(x∗)可将上式改写为 (21)[∂x∂v(η)d]THxL(ξ,λ∗)[∂x∂v(η)d]≤0,ξ∈B(x∗,tM), η∈B(v∗,t), ∀d∈Rn−m, ∥d∥=1 令t→0+可得 (22)dT[∂x∂v(v∗)]THxL(x∗,λ∗)[∂x∂v(v∗)]d≤0,∀d∈Rn−m, ∥d∥=1 故HxL(x∗,λ∗)在切空间Tg(x∗)上半负定。 ◻

定理 5.4.16 (二阶充分条件) 设f,gi在Ω上二阶连续可微,L(x,λ):=f(x)−λ⋅g(x)。若∃λ∗∈Rm使得(x∗,λ∗)为L的驻点,且HxL(x∗,λ∗)在切空间Tg(x∗)上负定,则内点x∗∈S为此规划的极大值点。

证明 将约束曲面表示为u=h(v)。令x(v)=x(v∗+td)(其中t>0、d∈Rn−m满足∥d∥=1),由Taylor公式可得 (23)x=x∗+t∂x∂v(v∗)d+t22∑i=1neidTHxi(η)d,η∈B(v∗,t) 由Hxi的连续性可得其在邻域上有界(∃Mi,δ>0使得‖Hxi(η)‖≤Mi在η∈B(v∗,δ)内恒成立),则有 (24)r(v):=x−x∗−t∂x∂v(v∗)d⟹∥r(v)∥≤t2M′,M′=12∑i=1nMi 由于L在Ω上二阶连续可微,故∃δ>0使得HxL(x,λ∗)在B(x∗,δ)∩Tg(x∗)内保持负定。由Taylor公式可得 (25)L(x,λ∗)=L(x∗,λ∗)+∇xL(x∗,λ∗)⋅(x−x∗)+12(x−x∗)THxL(ξ,λ∗)(x−x∗),ξ∈B(x∗,tM) 其中M为‖∂x∂v(v)‖在B(v∗,δ)内的上界。记‖HxL(x,λ∗)‖在B(x∗,tM)内的上界为L。 利用驻点条件可得∇xL(x∗,λ∗)=0,代入上式可得 (26)L(x,λ∗)−L(x∗,λ∗)=t22[∂x∂v(v∗)d]THxL(ξ,λ∗)[∂x∂v(v∗)d]+tr(v)THxL(ξ,λ∗)[∂x∂v(v∗)d] +12r(v)THxL(ξ,λ∗)r(v),ξ∈B(x∗,tM), v∈B(v∗,t) 由于d≠0、∂x∂v(v∗)列满秩,故∂x∂v(v∗)d∈Tg(x∗)∖{0};再由HxL(ξ,λ∗)的负定性可得 (27)c(d):=−[∂x∂v(v∗)d]THxL(ξ,λ∗)[∂x∂v(v∗)d]>0 与此同时,由于∥r(v)∥≤t2M′,故 (28)‖r(v)THxL(ξ,λ∗)[∂x∂v(v∗)d]‖≤t2M′LM,‖r(v)THxL(ξ,λ∗)r(v)‖≤t4M′2L 因此,当t≤min{c3M′LM,2c3M′2L}时,有 (29)L(x,λ∗)−L(x∗,λ∗)≤t22(−c+tM′LM+12t2M′2L)≤−c6t2<0 即L(x,λ∗)<L(x∗,λ∗),从而f(x)<f(x∗)。 ◻

若HxL(x∗,λ∗)自身负定,则其在切空间Tg(x∗)上亦负定。这给了我们一个更简单的二阶充分条件。

同样地,我们也可以给出带等式约束的静态优化问题的包络定理。

定理 5.4.17 (包络定理) 设开集Ω⊆Rn非空,f,gi:Ω×Rk→R,i=1,2,⋯,m。定义S(r)={x∈Ω∣g(x,r)=0},f∗:Rk→R为f∗(r):=maxx∈Ωf(x,r),且∀r∈Rk,∃x∗(r)∈S(r)使得f∗(r)=f(x∗(r),r)。定义Lagrange函数为 (30)L(x,λ,r):=f(x,r)−λ⋅g(x,r) 记x∗(r)对应的Lagrange乘子为λ∗(r)。若f在(x∗(r),r)处对r可微,且x∗(r)为S(r)的内点,则有 (31)∂f∗∂rj(r)=∂L∂rj(x∗(r),λ∗(r),r),j=1,2,⋯,k

证明 类似无约束情形,考虑一个简单的情形:认为x∗,λ∗在r处可微,由链式法则可得 (32)∂f∗∂r(r)=∂f∂x(x∗(r),r)∂x∗∂r(r)+∂f∂r(x∗(r),r) 由一阶必要条件可得∇xf(x∗(r),r)=[∂g∂x(x∗(r),r)]Tλ∗(r),故 (33)∂f∗∂r(r)=λ∗(r)T∂g∂x(x∗(r),r)∂x∗∂r(r)+∂f∂r(x∗(r),r) 注意到∀r∈Rk,恒有g(x∗(r),r)=0,令对r求导可得 (34)∂g∂x(x∗(r),r)∂x∗∂r(r)+∂g∂r(x∗(r),r)=0⟹∂g∂x(x∗(r),r)∂x∗∂r(r)=−∂g∂r(x∗(r),r) 代入上式得 (35)∂f∗∂r(r)=∂f∂r(x∗(r),r)−λ∗(r)T∂g∂r(x∗(r),r)=∂L∂r(x∗(r),λ∗(r),r) ◻

为了进一步探讨λ的含义,我们考虑如下带松弛约束的静态优化问题: (36)maxx∈Ωf(x)s.t.g(x)=c⟹L(x,λ,c)=f(x)−λ⋅(g(x)−c) 其最优解可记为x∗(c),对应的Lagrange乘子和最优目标函数值分别记为λ∗(c)和f∗(c)。由包络定理可得 (37)∂f∗∂c(c)=∂L∂c(x∗(c),λ∗(c),c)=λ∗(c)T⟹∇cf∗(c)=λ∗(c) 由此可见,Lagrange乘子λ∗(c)表示目标函数值对约束松弛量c的敏感度,即约束松弛量ci每增加一个单位,目标函数值将增加λi∗(c)个单位。在经济学中,约束对应资源限制,Lagrange乘子即反映了资源限制对最优值的边际影响,因此也称为影子价格。

上述含义为我们提供了另一种计算Lagrange乘子的方法:λ∗=∇cf∗(0),这种思想在后续带不等式约束的静态优化中起到重要作用。

5.4.3 带不等式约束的静态优化

定义 5.4.18 设开集Ω⊆Rn,f,gi,hj:Ω→R,i=1,2,⋯,m,j=1,2,⋯,l。带不等式约束的静态优化问题是指求解 (38)maxx∈Ωf(x)s.t.{gi(x)≤0,i=1,2,⋯,mhj(x)=0,j=1,2,⋯,l 可行域S={x∈Ω∣gi(x)≤0, hj(x)=0, i=1,2,⋯,m, j=1,2,⋯,l}。

我们先定义一些必要的概念。

定义 5.4.19 (起作用约束) 设可行解x0∈S,考虑某不等式约束gi(x0)≤0:

  • 若gi(x0)=0,则称gi(x0)≤0是在x0处的起作用约束;
  • 若gi(x0)<0,则称gi(x0)≤0是在x0处的不起作用约束。

等式约束hj(x0)=0恒为起作用约束。将f在x0处的起作用约束下标集记作I(x0)。

定义 5.4.20 (上升方向、可行方向) 设x0∈S,若d≠0满足∃δ>0使得∀λ∈(0,δ),f(x0+λd)>f(x0),则称d为f在x0处的上升方向。

若d≠0满足∃δ>0使得∀λ∈(0,δ),x0+λd∈S,则称d为f在x0处的可行方向。

利用上升方向和可行方向的概念,我们可以给出带不等式约束的静态优化问题的一阶必要条件。

定理 5.4.21 (一阶必要条件) 若x∗是极大值点,且为约束曲面h(x)=0正则点,则不存在f在x∗处的上升方向d同时为可行方向,即F∩G∩H=∅。

利用Motzkin定理5,可将一阶必要条件代数化。

定理 5.4.22 (Motzkin定理) 设A,B,C为矩阵、A≠0,记>(≥)表示逐元素大于(等于),以下两个命题择一成立:

  • Ax>0, Bx≥0, Cx=0有解x。
  • ATy1+BTy2+CTy3=0有解y1,y2,y3,其中y1≥0, y2≥0且y1≠0。

定理 5.4.23 (一阶必要条件,Fritz John条件) 若x∗是极大值点,则存在不全为零的λ0≥0、λi≥0 (i∈I)、μj (j=1,2,⋯,l)使得 (39)λ0∇f(x∗)=∑i∈Iλi∇gi(x∗)+∑j=1lμj∇hj(x∗)

证明 记I={i1,i2,⋯,ik},以及 (40)A=(∇f(x∗)T−∇gi1(x∗)T⋮−∇gik(x∗)T),B=0,C=−(∇h1(x∗)T∇h2(x∗)T⋮∇hl(x∗)T) 则一阶必要条件可化为 (41)∅=F∩G∩H={d∈Rn∣Ad>0, Bd≥0, Cd=0} 由Motzkin定理可知,存在y1=(λ0,λi1,⋯,λik)T满足y1≥0且y1≠0、y3=(μ1,⋯,μl)T使得 (42)ATy1+CTy3=0⟹λ0∇f(x∗)=∑i∈Iλi∇gi(x∗)+∑j=1lμj∇hj(x∗) ◻

我们不关心λ0=0的情形,因为此时约束条件(的梯度)线性相关,说明可以用较少的约束条件描述可行域。若λ0>0(此时引入正则条件),则可将上式两端同时除以λ0,得到KKT条件。

定理 5.4.24 (一阶必要条件,Karush-Kuhn-Tucker条件) 设x∗为正则点,即∇gi(x∗),∇hj(x∗)线性无关(其中i∈I(x∗),j=1,2,⋯,l)。若x∗是极大值点,则存在λi≥0 (i∈I)、μj (j=1,2,⋯,l)使得 (43)∇f(x∗)=∑i∈Iλi∇gi(x∗)+∑j=1lμj∇hj(x∗)

为了将不起作用约束也纳入考虑,我们引入互补松弛条件: (44)λigi(x∗)=0,λi≥0,i=1,2,⋯,m

综合KKT条件与互补松弛条件,可借助Lagrange乘子法,得到带不等式约束的静态优化问题的一阶必要条件:

定理 5.4.25 (一阶必要条件,Lagrange乘子法·KKT条件) 设x∗为正则点,即∇gi(x∗),∇hj(x∗)线性无关(其中i∈I(x∗),j=1,2,⋯,l)。定义 (45)L(x,λ,μ):=f(x)−∑i=1mλigi(x)−∑j=1lμjhj(x) 若x∗是极大值点,则存在λi≥0 (i=1,2,⋯,m)、μj (j=1,2,⋯,l)使得∇xL(x∗,λ∗,μ∗)=0,且成立互补松弛条件: (46)λigi(x∗)=0,i=1,2,⋯,m

同理,在经济学中,这里的λi,μi也称为影子价格,反映了约束对最优值的边际影响。注意到λi可以是0,对应的不等式约束对最优值没有边际影响,此时约束并不起作用,亦即对应的资源不稀缺,由此得到不稀缺的资源无边际价值,有边际价值的资源稀缺6。

一阶必要条件的几何意义是:在最大值点处,目标函数f(x)的等值线与起作用约束曲面的等值线相切,且f的上升方向与曲面的法向同向。

PIC

图 5.4.2: 如果上升方向∇f(x)与起作用约束曲面的法向λi∇gi(x)不共线,则切平面存在可行方向d使得f增大;而λi≥0保证了当∇f(x)与λi∇gi(x)共线时,两者同向,此时∇f(x)不为可行方向,亦即不存在可行方向使得f增大。

为了给出一阶充分条件,我们需要限制f,gi,hj的性质,由此给出凹规划的概念。

定义 5.4.26 (凹规划) 称以下规划问题为凹规划,若f在Ω上凹,gi在Ω上凸,hj为线性函数。容易证明其可行域S为凸集。 (47)maxx∈Ωf(x)s.t.{gi(x)≤0,i=1,2,⋯,mhj(x)=0,j=1,2,⋯,l

凹规划并未要求f可微,故f的梯度未必存在。为此,我们引入次梯度的概念:

定义 5.4.27 (次梯度) 称λ∈Rn为f在x0处的次梯度,若∀x∈Ω,成立 (48)f(x)−f(x0)≤λ⋅(x−x0)

凹函数的次梯度必定存在。若凹函数f在x0处可微,则其次梯度存在且唯一,且为∇f(x0)。

为了证明凹规划的一阶充分条件,我们需要计算出不等式约束对应的Lagrange乘子λ。利用Lagrange乘子的经济学含义,我们考虑对不等式约束进行松弛,考虑如下带参数的凹规划: (49)P(c):maxx∈Ωf(x)s.t.{gi(x)≤ci,i=1,2,⋯,mhj(x)=0,j=1,2,⋯,l 其中可行域S(c):={x∈S∣g(x)≤c, h(x)=0}满足S(0)≠∅。上述规划的最优目标函数f∗(c)在c=0处的(超)梯度λ即为我们需要的Lagrange乘子。为了保证次梯度存在,f∗的性质需要足够好(如f∗凹)。

考虑新的目标函数L(x,λ):=f(x)−λ⋅g(x),即可消除不等式约束,将问题转化为仅含等式约束的静态优化: (50)P′:maxx∈ΩL(x)s.t.h(x)=0 如果P′的最优解与P(0)的最优解相同,且L的性质足够好(如L关于x凹),则可利用等式约束的静态优化的一阶充分条件,得到凹规划的一阶充分条件。

记C:={c∈Rm∣S(c)≠∅},设0为C的内点(否则不等式约束退化为等式约束),由此得到下面的定理:

定理 5.4.28

(1)

∀c∈C,凹规划P(c)的最优目标函数f∗(c)存在。

(2)

f∗凹,故f∗在0处的次梯度λ存在。

(3)

f∗在0处的任意次梯度λ≥0。

(4)

设x∗(c)为P(c)的最优解,则成立互补松弛条件λigi(x∗(0))=0 (i=1,2,⋯,m)。

(5)

L(x,λ)关于x∈Ω凹,故P′的一阶充分条件适用。

(6)

P′的最优解与P(0)的最优解相同。

证明 (1) S(c)为非空紧集,连续函数在非空紧集上存在最值,故f∗(c)存在。

(2) 下证f∗为凹函数,即 (51)f∗(tc1+(1−t)c2)≥tf∗(c1)+(1−t)f∗(c2),∀c1,c2∈C, t∈[0,1] 设t∈[0,1],记c=tc1+(1−t)c2,注意到xk:=x∗(ck) (k=1,2)满足 (52)g(xk)≤ck,h(xk)=0,k=1,2 由于g凸、h为线性函数,因此x=tx1+(1−t)x2满足 (53){g(x)≤tg(x1)+(1−t)g(x2)≤tc1+(1−t)c2=ch(x)=th(x1)+(1−t)h(x2)=0⟹x∈S(c) 因此x为凹规划P(c)的可行解,故有 (54)f∗(c)≥f(x)≥tf(x1)+(1−t)f(x2)=tf∗(c1)+(1−t)f∗(c2) 由此表明f∗为凹函数,其在0处的次梯度λ存在。

(3) 下证λ≥0,由次梯度的定义可得 (55)f∗(c)−f∗(0)≤λ⋅c,∀c∈C 设c0∈C0:=[0,+∞)m,则 (56)S(0)={x∈S∣g(x)≤0, h(x)=0}⊆{x∈S∣g(x)≤c0, h(x)=0}=S(c0)⟹c0∈C 亦即与P(0)相比,P(c0)的可行域更大、对应更弱的约束,故f∗(c0)≥f∗(0)。分别取ci∈C0满足“第i个分量为1,其余分量为0”,则由次梯度的定义可得 (57)0≤f∗(ci)−f∗(0)≤λ⋅ci=λi,i=1,2,⋯,m 故λ≥0。

(4) 下证互补松弛条件:λigi(x∗(0))=0 (i=1,2,⋯,m),只需考虑λi>0的那些不等式约束。由于0为C的内点,设δ>0满足−δci∈C,由次梯度的定义可得 (58)f∗(−δci)−f∗(0)≤λ⋅(−δci)=−δλi<0⟹f∗(−δci)<f∗(0)=f(x∗(0)) 规划P(−δci)的最优目标函数值f∗(−δci)<f(x∗(0)),说明x∗(0)不为P(−δci)的可行解,亦即 (59)x∗(0)∉S(−δci)⟹−δ<gi(x∗(0))≤0⟹δ→0+gi(x∗(0))=0⟹λigi(x∗(0))=0 故互补松弛条件成立。

(5) 下证L(x,λ)关于x∈Ω凹。设t∈[0,1],记x=tx1+(1−t)x2,利用f凹、gi凸、λi≥0可得 (60)L(x,λ)=f(x)−λ⋅g(x)≥[tf(x1)+(1−t)f(x2)]−λ⋅[tg(x1)+(1−t)g(x2)]=t[f(x1)−λ⋅g(x1)]+(1−t)[f(x2)−λ⋅g(x2)]=tL(x1,λ)+(1−t)L(x2,λ)∀x1,x2∈Ω

(6) 下证两个规划的最优解相同。记P′的最优解为x†,其满足h(x†)=0,故x†∈S(g(x†))≠∅,亦即g(x†)∈C。注意到x†为P(g(x†))的可行解,故有 (61)f(x†)≤f∗(g(x†)) 由次梯度的定义可得 (62)f∗(g(x†))−f∗(0)≤λ⋅g(x†) 再由互补松弛条件可得 (63)λ⋅g(x∗(0))=0 因此 (64)f(x†)−λ⋅g(x†)≤f∗(g(x†))−λ⋅g(x†)≤f∗(0)=f(x∗(0))=f(x∗(0))−λ⋅g(x∗(0)) 因此x∗(0)亦为P′的最优解,两个规划的最优解相同。 ◻

借助这个定理,我们最终将凹规划转换成带等式约束的静态优化,此时目标函数L(λ,x)关于x∈Ω还是凹函数,从而得到一阶充分条件:

定理 5.4.29 (凹规划的一阶充分条件·KKT条件) 对于凹规划,设(x∗,λ∗)满足互补松弛条件 (65)λi∗gi(x∗)=0,λi∗≥0,i=1,2,⋯,m 且(x∗,μ∗)满足L(x,λ∗):=f(x)−λ∗⋅g(x)的一阶充分条件∇xL(x∗,λ∗,μ∗)=0,其中 (66)L(x,λ,μ):=L(x,λ)−μ⋅h(x)=f(x)−∑i=1mλigi(x)−∑j=1lμjhj(x) 则内点x∗为凹规划的最大值点。换言之,内点x∗为凹规划的最大值点当且仅当其满足KKT条件。

类似切空间,我们可以定义可行空间的概念,由此给出带不等式约束的静态优化问题的二阶条件。

定义 5.4.30 (可行空间) 约束g(x)≥0, h(x)=0在x∗处的可行空间T(x∗)定义为 (67)T(x∗)={d∈Rn | ∇gi(x∗)⋅d≤0,i∈I(x∗)∇hj(x∗)⋅d=0,j=1,2,⋯,l}=(G∩H)∪{0}

定理 5.4.31 (二阶必要条件) 若内点x∗∈S为此规划的极大值点,则(x∗,λ∗,μ∗)满足KKT条件,且HxL(x∗,λ∗,μ∗)在T(x∗)上半负定。

定理 5.4.32 (二阶充分条件) 若(x∗,λ∗,μ∗)满足KKT条件,且HxL(x∗,λ∗,μ∗)在T(x∗)上负定,则内点x∗∈S为此规划的极大值点。

证明留作练习。

最后提一类特殊的规划:拟凹规划,其目标函数为拟凹函数,约束函数为拟凸函数。

定义 5.4.33 (拟凹、拟凸) 称函数f:Ω→R为拟凹,若∀x1,x2∈Ω,t∈[0,1],成立 (68)f(tx1+(1−t)x2)≥min{f(x1),f(x2)} 称函数g:Ω→R为拟凸,若−g为拟凹。

简而言之,拟凹(凸)函数只有一个峰(谷),其上(下)水平集均为凸集。如果拟凹(凸)函数可微,则其梯度满足

定理 5.4.34 (拟凹函数的一阶性质) 设f:Ω→R为可微函数,则f拟凹的充分必要条件为:∀x1,x2∈Ω,若f(x2)>f(x1),则 (69)∇f(x1)⋅(x2−x1)>0

拟凹规划的一阶充分条件与凹规划相同。

定理 5.4.35 (拟凹规划的一阶充分条件·KKT条件) 设f在Ω上拟凹,gi在Ω上拟凸,hj为线性函数,且x∗为正则点。内点x∗为拟凹规划的最大值点当且仅当其满足KKT条件。

证明 设(x∗,λ∗,μ∗)满足KKT条件。∀x∈S,gi(x)≤0,则λi∗gi(x)≤0=λi∗gi(x∗),由λi∗gi拟凸可得 (70)λi∗gi(x)≤λi∗gi(x∗)⟹λi∗∇gi(x∗)⋅(x−x∗)≤0⟹∑i=1mλi∗∇gi(x∗)⋅(x−x∗)≤0 hj是线性约束,其可以表示为hj(x)=∇hj⋅x+c,故有 (71)hj(x)=hj(x∗)=0⟹∇hj(x∗)⋅(x−x∗)=0⟹∑j=1lμj∗∇hj(x∗)⋅(x−x∗)=0 两式相加可得 (72)[∑i=1mλi∗∇gi(x∗)+∑j=1lμj∗∇hj(x∗)]⋅(x−x∗)≤0 借助KKT条件可得 (73)∇f(x∗)⋅(x−x∗)≤0 假设x∗不为拟凹规划的最优解,即∃x∈S使得f(x)>f(x∗)。由f的连续、拟凹,∃v∈B∘(0,δ)使得 (74)f(x)>f(x+v)>f(x∗)⟹∇f(x∗)⋅(x+v−x∗)≥0 因此 (75)0≥∇f(x∗)⋅(x−x∗)≥−∇f(x∗)⋅v 取v=−t∇f(x∗),t>0足够小,则有∇f(x∗)⋅v=−t∥∇f(x∗)∥2≥0⟹∇f(x∗)=0,不满足正则条件,故x∗为拟凹规划的最优解。 ◻

5.4.4 静态规划的 Big Picture

至此,我们已经介绍了静态优化问题的基本理论,下面对其进行总结。

表 5.4.1: 静态优化问题的总结
优化问题 约束条件 一阶必要条件 一阶充分条件 二阶必要条件 二阶充分条件
条件表述 maxx∈Ωf(x) x∗为极值点⟹⋯
一阶必要条件+⋯
⟹x∗为最值点
x∗为极值点⟹
一阶必要条件+⋯
一阶必要条件+⋯
⟹x∗为极值点
无约束 —— ∇f(x∗)=0 f凹 Hf(x∗)半负定 Hf(x∗)负定
      
带等式约束 g(x)=0 ∇xL(x∗,λ∗)=0
L(x,λ∗)关于x凹
(f凹gi线性)
HxL(x∗,λ∗)
在Tg(x∗)半负定
HxL(x∗,λ∗)
在Tg(x∗)负定
      
带不等式约束
g(x)≤0
h(x)=0
∇xL(x∗,λ∗,μ∗)=0
λigi(x∗)=0, λi≥0
拟凹规划
(f拟凹gi拟凸hj线性)
HxL(x∗,λ∗,μ∗)
在T(x∗)半负定
HxL(x∗,λ∗,μ∗)
在T(x∗)负定
表 5.4.2: 带约束优化问题的Lagrange函数与切空间/可行空间
优化问题 Lagrange函数 切空间/可行空间
带等式约束 L(x,λ):=f(x)−λ⋅g(x) Tg(x∗):={d∈Rn∣∇gi(x∗)⋅d=0, i=1,2,⋯,m}
   
带不等式约束 L(x,λ,μ):=f(x)−λ⋅g(x)−μ⋅h(x) T(x∗):={d∈Rn | ∇gi(x∗)⋅d≤0,i∈I(x∗)∇hj(x∗)⋅d=0,j=1,2,⋯,l}

3可以借助顺序余子式判定:Hf(x∗)负定⟹其顺序余子式的符号负正交替;由于Hf连续,故在某邻域内其顺序余子式的符号保持不变,从而保持负定。

4对于非退化极值点,即Hxf(x∗,r)可逆的极值点,可以借助隐函数定理由∇xf(x∗,r)=0确定可微的x∗(r)。

5参考:http://benisrael.net/M0TZKIN.pdf。

6出处:王兆臻。